不動産相続の
基礎知識
- TOP
- 不動産相続の基礎知識
不動産相続の基礎知識
相続は突然発生するケースも多く、必要な手続きや準備する書類が多いため、何から進めればよいか迷う方も少なくありません。こちらでは、相続に関する基本的なルールや手続きの流れ、事前に知っておきたい注意点などを分かりやすくご紹介します。いざというときに慌てず対応できるよう、必要な知識をあらかじめ確認しておくことが大切です。
不動産相続で知って
おきたい大切なポイント
相続登記は、不動産を相続したことを知った日から3年以内に申請する必要があります。親族間での行き違いやトラブルを防ぐためにも、できるだけ早めに手続きを進めておくことが大切です。
不動産相続手続きの流れ
相続人確定
相続が発生したら、はじめに遺言書が残されているかを確認します。遺言書は自宅のほか、法務局や公証役場で保管されている場合もあるため、あわせて確認しておきましょう。遺言書がない場合や、その内容について相続人同士で話し合いが必要な場合は、遺産分割協議を行います。協議がまとまった後は、財産の分け方や相続人全員の署名・押印を記載した遺産分割協議書を作成し、相続内容を明確にします。
相続登記の必要書類を準備
相続する不動産を正確に特定するためには、必要な書類をあらかじめそろえておくことが大切です。また、本人に代わって代理人が申請を行う場合には、委任状の提出も必要となります。
| 書類 | 入手方法 |
|---|---|
| 登記済権利証/ 登記識別情報 |
自宅や銀行の貸金庫など探す。 |
| 固定資産税 納税通知書 |
毎年4~5月頃に市区町村から送付されます。 |
| 登記事項証明書 | 管轄法務局に請求。 |
| 名寄帳 | 市区町村役場の資産税課に請求。 |
相続登記に必要な書類は以下の通りです。
※表は左右にスクロールして確認することができます。
| 必要な書類 | 遺産分割 協議の場合 |
法定相続分に よる場合 |
遺言に よる場合 |
取得場所 |
|---|---|---|---|---|
| 遺言書/ 遺言書情報証明書 |
◯ | 自宅、法務局、公証役場 | ||
| 遺産分割協議書 | ◯ | 関係者間で作成 | ||
| 亡くなった方の戸籍・除籍謄本 (出生から死亡まで) 及び戸籍事項証明書 |
◯ | ◯ | 本籍地の市区町村役場 | |
| 亡くなった方の戸籍謄本 (死亡に関する事項を含む) |
◯ | 本籍地の市区町村役場 | ||
| 亡くなった方の住民票の除票 または戸籍の附票 |
◯ | ◯ | ◯ | 本籍地の市区町村役場 |
| 相続人全員の戸籍謄本 (戸籍事項証明書) |
◯ | ◯ | 本籍地の市区町村役場 | |
| 取得する人の戸籍謄本 (戸籍事項証明書) |
◯ | 本籍地の市区町村役場 | ||
| 相続人全員の印鑑証明書 | ◯ | 住所地の市区町村役場 | ||
| 相続人全員の住民票 | ◯ | 住所地の市区町村役場 | ||
| 取得する人の住民票 | ◯ | ◯ | 住所地の市区町村役場 | |
| 相続関係説明図 | ◯ | ◯ | 作成者 (弁護士や司法書士など) |
|
| 固定資産評価証明書 | ◯ | ◯ | ◯ | 不動産所在地の 市区町村役場 |
Pick up相続登記の義務化で
知っておきたいこと
2024年4月1日より、相続登記が義務化されています。不動産を相続した場合は、相続によって所有権を取得したことを知った日から3年以内に、名義変更の手続きを行う必要があります。正当な理由がないまま期限内に申請しなかった場合は、10万円以下の過料が科される可能性があります。戸籍の収集に時間を要する場合や、相続人が病気などで手続きできない事情を除き、できるだけ早めに相続登記を進めておくことが大切です。
不動産相続で必要となる
主な費用を確認しましょう
不動産を相続する際には、手続きに伴ってさまざまな費用が必要になります。代表的なものとして、登録免許税(不動産の固定資産税評価額の0.4%)や、戸籍謄本・住民票などの取得費用、司法書士・税理士など専門家へ依頼する場合の報酬があります。相続を進める前に、どのような費用がかかるのか確認しておきましょう。
相続税
相続税は、相続した財産の評価額から基礎控除額などを差し引いた課税対象額をもとに計算されます。基礎控除額は「3,000万円+600万円×法定相続人の数」で算出されるため、法定相続人が多いほど控除額も大きくなります。土地の相続税評価額は、国税庁が公表している路線価図や評価倍率表などをもとに算出します。一方、建物については、固定資産課税明細書や固定資産評価証明書に記載されている固定資産税評価額をもとに確認することができます。
不動産の相続では、条件によって利用できる特例や控除が複数あります。それぞれ適用要件が異なるため、ご自身が相続する不動産にどの制度を利用できるか判断が難しい場合は、不動産会社や税理士などの専門家へ相談しながら確認することが大切です。
※表は左右にスクロールして確認することができます。
| 概要 | |
|---|---|
| 小規模宅地等の特例 | 相続した土地が一定の要件を満たす場合、「小規模宅地等の特例」を利用できます。被相続人の自宅として使われていた土地などでは、最大330平方メートルまで、相続税評価額を80%減額できる場合があります。 |
| 配偶者の税額の軽減 | 配偶者が相続した財産については、「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額まで、相続税がかからない制度があります。適用を受けるためには、原則として遺産分割を行い、相続税の申告手続きを行う必要があります。 |
| 配偶者居住権 | 被相続人が所有していた自宅に、配偶者が引き続き住み続けられる権利が「配偶者居住権」です。配偶者居住権や敷地利用権にはそれぞれ相続税評価額が定められており、建物や土地の所有権と分けて評価されます。 |
| 相続財産を売却した場合の 取得費加算の特例 |
相続や遺贈で取得した土地・建物などを一定期間内に売却した場合、納付した相続税の一部を取得費に加算できることがあります。取得費が増えることで譲渡所得を抑えられ、売却時の税負担を軽減できる可能性があります。 |
| 相続した空き家を 売却した場合の特例 |
相続した空き家やその敷地を売却した場合、一定の要件を満たすことで、譲渡所得から最高3,000万円まで控除できる特例があります。ただし、相続人が3人以上の場合などは控除上限が異なるため、適用条件の確認が必要です。 |
固定資産税・都市計画税
固定資産税と都市計画税は、毎年1月1日時点で不動産を所有している方に対して課税される税金です。納税通知書や払込票は、通常4月から6月頃に自治体から送付されるため、届いた際は税額や納付期限などの内容を確認しておきましょう。
譲渡所得税
相続した不動産を売却して利益が生じた場合は、譲渡所得税や住民税、復興特別所得税がかかります。税率は不動産の所有期間によって異なり、5年を超えて所有していた場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」として扱われます。なお、所有期間を判断する際には、被相続人がその不動産を所有していた期間も引き継がれるため、あわせて確認しておくことが大切です。
※表は左右にスクロールして確認することができます。
| 所有期間 | 所得税 (復興所得税) |
住民税 | 合計 | |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以内 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
登録免許税
相続による不動産の所有権移転登記を申請する際は、原則として固定資産税評価額の0.4%にあたる登録免許税を納付します。納付方法の一つとして、申請書に収入印紙を貼付して納める方法があります。
必要書類の入手先と取得費用
※表は左右にスクロールして確認することができます。
| 入手先 | 書類 | 取得費用(非課税) |
|---|---|---|
| 本籍地の市区町村役場 | 戸籍謄本 | 450円 |
| 戸籍の附票 | 450円(地域によって異なる) | |
| 除籍謄本 | 750円 | |
| 法務局 | 登記事項証明書 | 600円(不動産1件) |
| 住所地の市区町村役場 | 住民票 | 200円 |
| 住民票の除票 | 300円 | |
| 印鑑登録証明書 | 200円 | |
| 不動産所在地の都(市) 税事務所や市区町村役場 |
固定資産評価証明書 | 土地5筆まで200円 家屋5棟まで200円 |
※地域によって費用は異なります。
司法書士・税理士への依頼料
相続や登記に関する手続きは複雑で、必要書類の準備にも手間がかかるため、司法書士や税理士などの専門家へ依頼するケースも多くあります。費用の目安としては、司法書士への報酬が3万円~10万円程度、税理士への報酬は相続財産の0.5%~1%程度とされていますが、依頼内容や財産の状況によって異なります。
不動産相続で事前に確認して
おきたい注意点
相続人が複数いる
将来的なトラブルを避けるためにも、不動産を複数人の共有名義にする場合は慎重に検討することが大切です。遺産分割協議では、単独で取得する現物分割をはじめ、代償分割や換価分割など、それぞれの状況に合った方法を検討しましょう。
※表は左右にスクロールして確認することができます。
| 分割方法 | 内容 | 注意点 |
|---|---|---|
| 現物分割 | 複数の不動産がある場合は、それぞれの物件ごとに相続人を決める方法。 | 不公平になる可能性。 |
| 土地を更地にしたうえで、分筆登記を行って相続。 | 分け方によっては、将来的に売却や建て替えが難しくなるケースもあります。 | |
| 代償分割 | 相続人の一人が不動産を取得し、他の相続人へ代償金を支払って持分を調整する方法。 | 事業承継や、すでに相続人が居住している場合によく選ばれる一方、代償金が高額になり実行が難しいケースもあります。 |
| 換価分割 | 不動産を売却し、得られた現金を相続人同士で分配。 | 公平に分けやすく、合理的な方法の一つ。 |
不動産の相続を希望しない場合の対応方法
「老朽化した家を引き継ぎたくない」「今後住む予定がない」といった場合には、相続放棄や相続土地国庫帰属制度の活用、不動産の売却などを検討する方法があります。
| 相続放棄 | 不動産売却 | 限定承認 | ||
|---|---|---|---|---|
| プラスの財産もマイナスの財産も、すべて相続しないこと。 | 不動産売却 | 相続した不動産を売却し、現金化して整理する。 | 限定承認 | プラスの財産の範囲内で、マイナスの財産も引き継ぐこと。 |
| 寄付 | 国庫帰属 | |
|---|---|---|
| 不動産を社会福祉法人などへ寄付すること。 | 国庫帰属 | 相続土地国庫帰属制度を利用し、一定の要件を満たした土地を国へ引き渡す方法 |
なお、相続放棄や限定承認を選択する場合は、原則として被相続人が亡くなったことを知った日から3ヶ月以内に、家庭裁判所で所定の手続きを行う必要があります。
空き家になっている場合
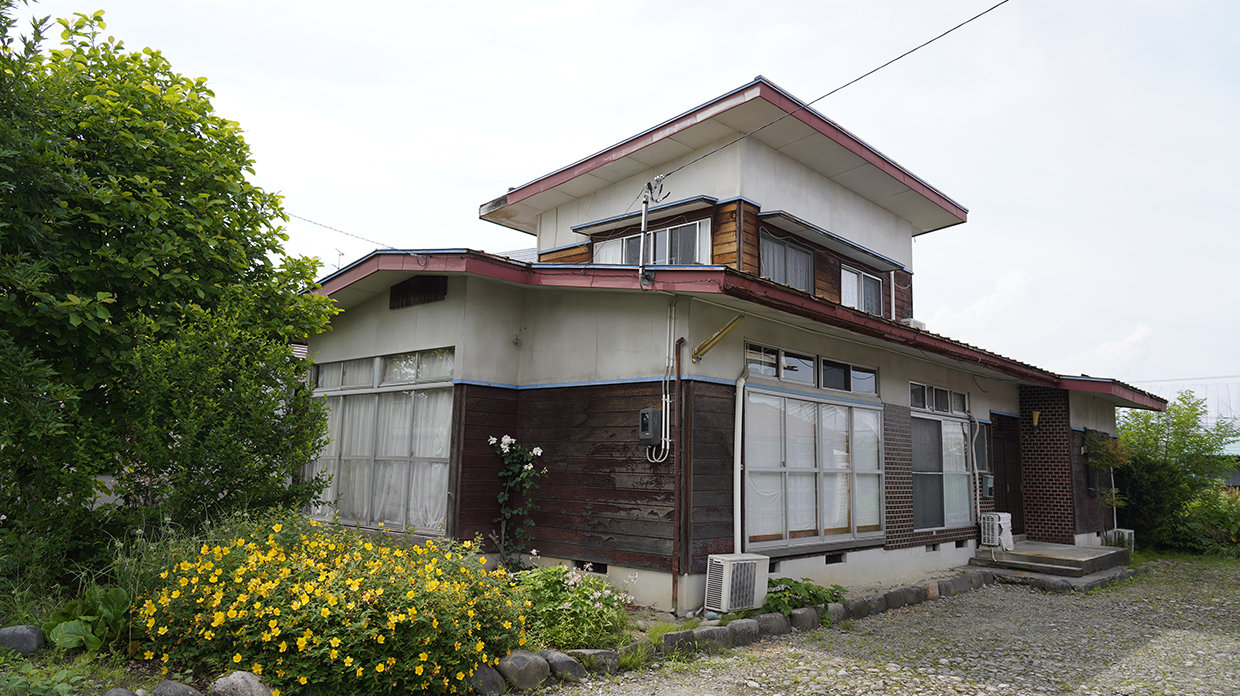
空き家を適切に管理せず放置していると、「管理不全空家」に指定される可能性があります。自治体から改善の指導や勧告を受け、勧告後も必要な対応を行わない場合には、固定資産税の住宅用地特例が適用されなくなり、税負担が大きく増えることがあります。余計な負担や建物の劣化を防ぐためにも、早めに売却や活用などの方法を検討しておくことが大切です。
また、相続前に老人ホームへの入居や入院などによって空き家になっていた場合でも、一定の要件を満たせば「小規模宅地等の特例」や、相続した空き家を売却した際の特例を利用できるケースがあります。適用条件を事前に確認しておきましょう。
不動産を売却する場合
不動産を売却して得た資金は、相続税の納税資金として活用できます。また、不動産を現金化することで、複数の相続人がいる場合でも財産を分けやすくなり、遺産分割をめぐるトラブルの防止にもつながります。不動産の主な売却方法には、購入希望者を探して売却する「仲介売却」と、不動産会社が直接購入する「不動産買取」の2つがあります。
一般的に「仲介売却」は市場価格に近い金額での売却を目指しやすい一方、成約までに3〜6ヶ月程度かかる場合があります。相続税の申告・納付期限は、相続の開始を知った日の翌日から10ヶ月以内です。仲介売却によって納税資金を準備する場合は、期限に間に合うよう早めに不動産会社へ相談し、売却活動を始めることが大切です。
借地上の住宅を相続する場合
借地に建つ住宅を相続する場合は、建物だけでなく借地権も相続財産に含まれます。まずは契約期間や地代、契約形態など、借地契約の内容を確認したうえで、相続人同士で遺産分割協議を進めます。名義を変更する際には、地主への連絡や建物の相続登記などの手続きも必要です。なお、借地権の相続そのものに地主の承諾は原則不要ですが、後々のトラブルを避けるためにも、契約内容を事前にしっかり確認しておくことが大切です。
認知症に備えて、被相続人の
相続対策を早めに進める
被相続人が認知症などによって意思能力を失ったと判断された場合、その後に作成した遺言書や締結した契約が無効となる可能性があります。こうした事態に備えるためにも、判断能力が十分なうちに公正証書遺言を作成するなど、早めに準備を進めておくことが大切です。また、将来の財産管理に備えて任意後見制度を利用する方法もあります。判断能力が低下した後は法定後見制度を活用するなど、状況に応じた対策を検討しておきましょう。
相続前に不動産の価値を確認しておきましょう
不動産を複数人で相続する場合、「どのように分けるか」で意見がまとまらないケースがあります。こうしたトラブルを防ぎ、相続後の活用方法を検討しやすくするためにも、あらかじめ不動産の価値を確認しておくことが大切です。不動産の評価には「地価公示価格」「路線価」「固定資産税評価額」「実勢価格」などがあり、それぞれ目的や算出方法が異なります。また、相続税の計算に用いる評価額と、実際に売却する際の市場価格は異なる場合があるため、あわせて確認しておきましょう。
Pick up相続に強い
不動産会社に
相談しよう
不動産会社にはそれぞれ得意とする分野があるため、相続について相談する場合は、不動産相続の実績や知識を持つ会社を選ぶことが大切です。相続に詳しい不動産会社であれば、利用できる税制や不動産の活用・売却方法など、状況に応じた提案を受けやすくなります。
株式会社PIPELINE CONSULTINGでは、神戸市を中心に不動産相続に関するご相談に対応しています。お客様一人ひとりのご事情やご希望を丁寧に伺い、相続した不動産の売却や活用など、状況に合った方法をご提案いたします。不動産相続についてお困りの際は、お気軽にご相談ください。